Les anomalies DSN se corrigent d’autant plus facilement qu’elles sont détectées tôt : avant l’envoi, dans le logiciel de paie, et agent par agent. C’est le rôle des contrôles métiers intégrés, qui complètent les contrôles techniques de la norme. L’enjeu s’est renforcé en 2026 : depuis mi-2026, l’Urssaf peut corriger elle-même certaines anomalies restées sans réponse, via la DSN de substitution.
Pour les services paie des collectivités et établissements publics, la DSN reste pourtant un exercice à risque. Codes d’erreur techniques, paramétrages multiples, comptes rendus à analyser : le temps passé à comprendre une anomalie dépasse souvent celui de sa correction. Cet article fait le point sur les échéances, les sources d’anomalies, un indicateur simple pour mesurer la qualité des déclarations, et l’apport des contrôles métiers intégrés à la paie.
Qu’est-ce que la DSN et quelles sont ses échéances ?
La déclaration sociale nominative (DSN) est un fichier mensuel produit à partir de la paie. Elle transmet en un seul envoi les données de rémunération, de cotisations et d’événements (arrêts, fins de contrat) de chaque agent aux organismes sociaux. Les employeurs publics y sont soumis comme les employeurs privés.
La date limite de dépôt dépend de l’effectif de l’employeur (Service-Public.gouv.fr, mis à jour le 4 mai 2026) :
| Effectif | Date limite de la DSN mensuelle |
|---|---|
| 50 salariés et plus | le 5 du mois suivant la période de paie |
| Moins de 50 salariés | le 15 du mois suivant la période de paie |
Lorsque l’échéance tombe un jour férié ou non ouvré, elle est reportée au jour ouvrable suivant. Une erreur repérée avant l’échéance peut être corrigée par une DSN « annule et remplace », de préférence avant minuit la veille de l’échéance ; à défaut, la correction se fait dans la DSN du mois suivant (net-entreprises.fr).
À retenir : la fenêtre de correction est courte. Plus les anomalies sont repérées tôt dans le cycle de paie, moins elles se reportent sur les mois suivants.
Pourquoi les anomalies DSN pèsent-elles autant sur les services paie ?
Les anomalies DSN concentrent une large part des difficultés de paie. Une analyse de 10 071 tickets d’assistance Eksaé (2023-2026) montre que près de 37 % des incidents liés à la paie portent sur la DSN (Eksaé). Parmi eux :
- 61 % concernent des anomalies bloquantes et des rejets de norme ;
- 27 % portent sur le montant net social et les retours de l’Urssaf ;
- 12 % relèvent de la DSN événementielle et du paramétrage technique.
Ces chiffres sont issus de tickets d’assistance de support Eksaé et sont donc à interpréter avec prudence. Ils confirment néanmoins un constat de terrain : la difficulté tient moins à la correction qu’à la compréhension de l’anomalie. Un code de contrôle technique indique qu’une donnée est incohérente, rarement pourquoi, ni dans quel paramètre de paie se trouve l’origine.
Le calendrier de rattrapage s’est par ailleurs resserré. Chaque année en mars, l’Urssaf adresse un compte rendu métier (CRM) de rappel listant les anomalies non corrigées de l’année précédente. L’employeur doit les corriger, ou s’y opposer de manière motivée, au plus tard à la deuxième échéance déclarative qui suit. Passé ce délai, la DSN de substitution, lancée mi-2026 pour le régime général, permet à l’Urssaf de corriger elle-même certaines données qui conditionnent les droits retraite (net-entreprises.fr). Pour 2026, seules les anomalies d’assiette plafonnée sont concernées (net-entreprises.fr) ; le périmètre a vocation à s’élargir.
À lire également : DSN : 37 % des incidents liés à la paie concentrés sur les déclarations sociales nominatives
À retenir : une anomalie non corrigée dans l’année revient au printemps suivant, et peut désormais être corrigée par l’Urssaf à la place de l’employeur.
Comment mesurer la qualité de ses DSN ?
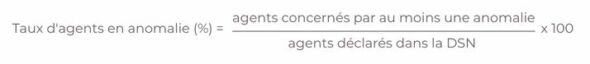
Un indicateur simple permet de suivre la fiabilité des déclarations mois après mois : le taux d’agents en anomalie.
Exemple chiffré (cas fictif). Une communauté de communes déclare 320 agents en octobre. Les contrôles et le CRM signalent des anomalies pour 24 d’entre eux. Le taux est donc de 24 / 320 × 100 = 7,5 %. Si ce taux passe à 2 % en décembre après correction des paramètres en cause, l’effort a porté sur l’origine des erreurs, et pas seulement sur leurs symptômes.
Le complément utile est le délai moyen de correction : nombre de jours entre la détection d’une anomalie et sa régularisation. Un délai qui dépasse une échéance déclarative signale que l’anomalie se reporte d’un mois sur l’autre.
À retenir : suivre le taux d’agents en anomalie et le délai de correction permet de piloter la qualité des DSN, plutôt que de la subir au moment du CRM de rappel.
Que changent des contrôles métiers intégrés au logiciel de paie ?
Les outils officiels, comme DSN-Val, vérifient la conformité du fichier à la norme avant l’envoi (net-entreprises.fr). Les contrôles métiers vont plus loin. Ils rapprochent la DSN des règles de gestion de la fonction publique et des données de paie qui l’ont produite. C’est la logique de la nouvelle version du module DSN qu’Eksaé déploie dans ses solutions de paie Civiz, Cinoé, Carrus et Cityviz. Elle fonctionne en quatre temps.
- Une analyse agent par agent. Le diagnostic ne s’arrête pas au fichier global. Chaque dossier individuel est contrôlé, et chaque anomalie est rattachée à l’agent et à son statut (titulaire, contractuel, etc.). Le gestionnaire voit immédiatement quelles situations régulariser.
- Des messages en langage clair. Les codes d’erreur techniques sont traduits en libellés rédigés en français. Ces derniers expliquent la règle métier en cause sans recours aux cahiers techniques de la norme.
- Une analyse des paramètres de paie. Le contrôle remonte jusqu’aux paramètres concernés (cotisations, statuts, rubriques) pour identifier l’origine exacte de l’écart entre le bulletin et la déclaration.
- Des propositions de correction ciblées. L’outil indique la modification à apporter dans la paie, afin de corriger la source de l’anomalie et pas seulement le fichier DSN.
Ces contrôles s’ajoutent aux trois niveaux déjà présents dans le module DSN d’Eksaé : cohérence des données individuelles de chaque agent, concordance des montants entre bulletin et fichier DSN, et respect des règles de gestion propres à l’organisme. Pour les centres de gestion qui produisent la paie de leurs collectivités adhérentes, Carrus applique les mêmes contrôles dans un environnement partagé.
À retenir : un contrôle métier ne se contente pas de signaler qu’une donnée est fausse ; il dit pour quel agent, pourquoi, et où la corriger dans la paie.
Quels bénéfices pour les collectivités et établissements publics ?
Détecter et expliquer les anomalies avant l’envoi produit trois effets concrets.
- Un gain de temps sur l’analyse. Le temps consacré à décoder un rejet ou à rechercher l’origine d’un écart diminue, notamment dans les jours qui précèdent l’échéance du 5 ou du 15.
- Des déclarations plus fiables. Les corrections faites à la source limitent les anomalies récurrentes, les régularisations tardives et le risque de voir l’Urssaf corriger elle-même des données via une DSN de substitution.
- Une charge mentale allégée. Les gestionnaires de paie disposent d’un diagnostic lisible et peuvent consacrer plus de temps à l’accompagnement des agents.
La fiabilité de la DSN ne dépend pas que de l’outil : elle repose aussi sur l’ordre des opérations dans le cycle de paie. Un élément variable saisi après le calcul se retrouve, par exemple, dans la déclaration. Contrôles métiers et organisation du cycle de paie se complètent donc.
À retenir : une DSN fiable se construit chaque mois, au moment de la paie, et non au moment du CRM de rappel.
FAQ — Anomalies DSN et contrôles métiers
Quelle est la date limite de dépôt de la DSN ?
La DSN mensuelle doit être déposée au plus tard le 5 du mois suivant la période de paie pour les employeurs de 50 salariés et plus, et le 15 pour ceux de moins de 50 salariés. Une échéance qui tombe un jour non ouvré est reportée au jour ouvrable suivant.
Comment corriger une anomalie DSN avant l'échéance ?
Avant l’échéance, l’employeur peut corriger la paie puis transmettre une DSN « annule et remplace », de préférence avant minuit la veille. Après l’échéance, la correction se fait dans la DSN du mois suivant.
Qu'est-ce que la DSN de substitution ?
La DSN de substitution permet à l’Urssaf de corriger elle-même certaines anomalies de l’année précédente qui n’ont pas été régularisées après le CRM de rappel annuel. Lancée mi-2026 pour le régime général, elle porte en 2026 sur les anomalies d’assiette plafonnée, qui conditionnent les droits retraite.
Quelle différence entre un contrôle technique et un contrôle métier de la DSN ?
Un contrôle technique vérifie que le fichier DSN respecte la norme (format, structure, cohérence des données). Un contrôle métier vérifie que les données déclarées correspondent aux règles de gestion et à la paie de chaque agent, et indique où corriger l’origine de l’erreur.
Comment mesurer la qualité de ses déclarations DSN ?
Le taux d’agents en anomalie se calcule en divisant le nombre d’agents concernés par au moins une anomalie par le nombre d’agents déclarés, multiplié par 100. Par exemple, 24 agents en anomalie sur 320 donnent un taux de 7,5 %.
Conclusion
Détecter les anomalies DSN au moment de la paie, agent par agent et en langage clair, c’est sécuriser à la fois les cotisations de l’employeur et les droits des agents.
Sources
- Service-Public.gouv.fr — Déclaration sociale nominative (DSN) : dates de déclaration et de paiement (MAJ 4 mai 2026)
- Net-entreprises — La fiabilisation des données de la DSN (MAJ 18 mai 2026)
- Net-entreprises — DSN : CRM de rappel annuel et DSN de substitution (MAJ 23 avril 2026)
- Eksaé — DSN : 37 % des incidents liés à la paie concentrés sur les déclarations sociales (22 juillet 2026)
- Eksaé — Ressources humaines et paie

